手の甲の毛穴を目立たなくしたい!
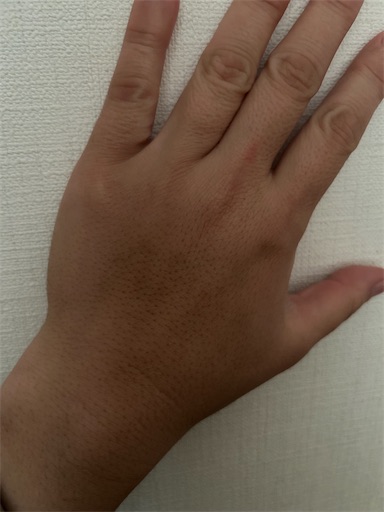
私の手の甲、生まれた時からすごい毛穴が目立ってる😣
子どもの頃からすごい恥ずかしかった
この毛穴を無くしたいと思ってネットを調べると、きちんとスキンケアすれば目立たなくなる、と
なので半年ハンドクリームを塗りたくり、UVもきちんと対策
何にも変わってません
むしろ写真で撮るともっと酷く見えるという…
これからも色々試してみようと思います
何かいい対策知ってる方がいたら教えて下さい!!
貯金3,500万円を達成しました
お久しぶりですが、貯金3500万円を達成しました。
もう半年も前のことですが。
今は4,000万円弱ですが、 子どもの教育費と家のリフォームがかさんでなかなか増えません。
とりあえずアッパーマスになりました。
生活は特に何も変わってません
気になるブログ
今私が気になっているブログは2つあります。
1つはとても参考になるし、応援したくなるブログ。
もうひとつはかなりツッコミがいがある不思議なブログです。
後者についてちょっと書いてみたいと思います。
まず一番気になっているのがこの方の現在の資産額。
3000万あると言っていて、アッパーマス層ですね。この時点でマス層78%よりも資産が多いはずです。
さらに住宅ローン繰上返済した分も入れたら7,000万も貯金できてると書いてあります。
まず、私にはそれがよく分からなくて。
使ってしまったものも貯めることができてますって日本語変な気がして。
そしてもう一つ
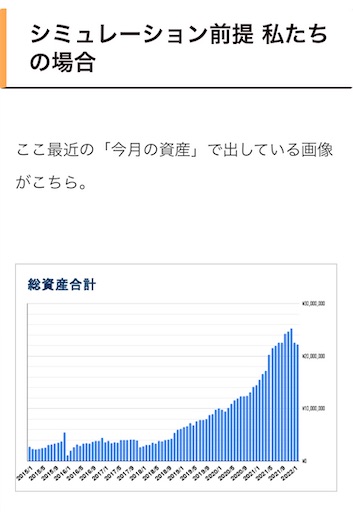
そのブログの切り抜きの資産の画像。2016年初めに資産がほぼなくなっていることを記述されています。繰り上げ返済されたそうです。
確かに600万くらいから100万くらいに減ってるように見えます。
住宅ローンなんですが、2022年3月のブログに10年ほど前に土地を取得、5年ほど前に家を建てたと書かれています。
そして2016年初めに住宅ローン完済。え?
書かれてる事から憶測して、2012年ごろに土地を取得、2017年ごろに家を建てて、2016年始めの家が建つ前に住宅ローン完済しましたって事ですよね?
わけわからんです。
しかも約5000万もしたんですね。すごいです。
でも500万くらいしか減ってないように見えますが、桁が0一つ間違っていたのかも?
インデックスの投資信託で利益を出していたと書かれていますが、さすがに10倍にはならないかなと思うのですが、そんなこともあるんですかね?
すごい資産がおありなこの方、2022年はあるレバレッジ商品に全振りしたようで、かなり損失をだしてます。
そしてこの損失でこんなに資産があるのにもう生きていけない、家を売るか考えていると。
うーん、謎です。
3000万あるなら仕事してなくてもしばらくは大丈夫だし、旦那さん高給取りみたいだし。
毎年かなりの額投資信託に投資できてるみたいなので。
人の価値観はよく分からないものです。
資産家さんには資産家さんなりの悩みが多くありそうですね。
この方体調不良って毎回言ってまして、体調不良なのでなかなかブログが更新できないと言いつつ、かなりの頻度で更新しているのもお茶目です。
書ききれない程気になる事がありますけど、これからも更新楽しみにしてます。
ちょっと悪口みたいに見えるのでブログ名は伏せてますが、本当に応援してます。
貯金1,000万円を達成した方法
この記事はだいぶ前に書いて下書きになっていたものです。
今ではそれ以上の貯金になりましたが、とりあえずアップしたいと思います。
最近の節約、貯金方法はまた後日書く予定です。
我が家は1,000万円超の貯金はあります
一度マイホームを購入する前にも1,000万円くらいは貯金したのですが、ほぼ頭金に使ってしまいました
それから10年オーバー、その時よりも多い貯金ができています
結論から言うと、貯金を増やすためには「収入を増やす」か「支出を減らす」のどちらか、もしくは両方が必要です
当たり前です
我が家で言うと、まず、マイホームを買う前そのくらいの貯金があった理由は
結婚後は夫婦共に働いていて、支出がそれ程かからない生活だったからです。
その後、私は退職しましたが、子供が生まれた後は教育費がかからない時期だったので、そこそこ貯金できてました。
マイホーム購入後、必要なものを買い揃えたり、後から外構をやったり、賃貸の頃よりも数万円住宅費がかかるようになって、貯金はみるみる減っていき、このままではいけないと決心しました
そこで下の子は幼稚園は3年保育でなく、2年保育にしました
私立だったので、これだけでも相当な節約になりました
後はマイホームを購入したので、旦那の生命保険を見直しました
これで年間数万円の節約になりました
でもやっぱりそのくらいでは貯金できるほどにはなりませんでした
下の子がまだ幼稚園に入っていなかったので、一時保育に預けてパートに出ました
これが我が家のターニングポイントです
収入が上がったので、また毎月貯金ができるようになりました
その後幼稚園も卒園し、支出が減りました
毎月パート代丸々貯金に回せるほどに家計が回復しました
ここまでで、貯金を増やすためには
専業主婦(夫)がいらっしゃる家庭はパートでいいので働きに出ることです
これだけで全く変わります
余力がある方はフルタイム、正社員なら尚更です
だけど、収入が増えたからと言って身の丈を上げないようにすることも大切です
ちょっといいもの、自分へのご褒美が貯金を殖やせない理由になります
以前仕事が決まる前にチラシ配りやポイ活をした事があります
これは収入を増やす点でおすすめしません
なぜならチラシ配りは時間がかかる割に得るものが少ないからです
ポイ活も個人情報を切り売りしたり、元手が必要だったり、必要もないクレジットカードを作ったりは全く理に適わないからです
その2つはお小遣い稼ぎ程度に取り入れる方が精神衛生上いいと思います
やはり時間を決めてパートに出る方が得られるものが多いです
在宅でできる仕事もあると思いますが、できる方はそれの方がいいですが、普通の方は働きに出た方がいいと思います
大学入学金の振込に四苦八苦
先日無事に上の子が大学に合格して、入学金の振込で勘違いしていたことがあって支払いまで四苦八苦することになりました。
何でもちゃんと確認しなきゃだめだね。
完全な思い込みで確認しても勘違いしてしまった…
合格発表から入学金振込の期限
とりあえず発表の10日後までが支払いの期限でした。
定期預金も満期になるものがありそうで、お金がないということはありませんでした。
支払い方法
支払い方法はクレジットカード払いか銀行振り込み、ペイジーがありました。
お、クレジットで払えるんだ!と思い、クレジット払いにしようと思いましたが、次のページに参考に載っていた手数料にびっくり!
諭吉さんが必要な額だったので止めました。
ポイントもらっても恐ろしいほどの高さです。
支払う金額
入学金と前期の学費分の支払いか、入学金+一年分の学費全ての支払いかが選べました。
よくある入学金のみ先に支払いではなかったので、まとまった額が必要でした。
我が家が選んだ支払方法
支払い方法は手数料が880円で済むペイジーにしました。
それと、一度にすべて払うのではなく、支払期限ギリギリまで支払う金額を抑えたかったので前期分だけ払いました。
この支払いをギリギリまでしないという私のポリシーは経理の仕事をしていたので、私的な支払いもそうするようにいつしかなってました。
支払おうと思った日に気づいた驚愕の事実
なんと、定期の満期が思った日より先でした(笑)
まぁギリギリ支払いの日に満期だったのですが、何かあったら取り返しがつかないので数日早めに支払いたかった…。
思い悩んで他の口座から払うかとか一日考えた結果、まぁ、あったんですね、すぐに使えるのにまとまったお金が。
証券会社のハイブリッド預金から普通預金にいったんお金を移して支払いました。
あぁ、本当に良かった!ハイブリッド預金ありがとう!
数日後満期になった定期でその分のハイブリッド預金に振り替えました。
後で冷静に考えた結果
ああよかったとばかり思っていて、あまり考えてなかったことに後で気づきました。
この先学費の支払いが順調にいって4年間計8回
手数料8回×880円
で7,040円
ん?地味に高くない?
毎年一括で支払うと
手数料4回×880円
つまり3,520円
でもまあもう1回払っちゃってるから
手数料5回で4,400円で行こうと思ってます。
2年からは一括で払っていこうと思っています。
それよりストレートで卒業できるかが心配なところですが。
小さいところもこつこつ節約して、地道に老後資金貯めなきゃと思ってます。
教育費はもう貯金済。なんなら住宅ローンもですが。
大学受験にかかったお金
上の子の大学受験が終わりました。
記録として、参考になる方もいると思い残しておきます。
結果として公募制推薦入試で合格です。
早めに決まって本人も親もホッとしてます。
我が家の受験の方向性
まず子供の意見を尊重して、なりたい職業から連想される学部のある大学と専門学校のオープンキャンパスに参加しました。
コロナ禍で希望の学校に参加できなかったり、ネットでの参加になったりでした。
まあ、子供ですので、この数年で希望の職種がコロコロ変わりました。
高校入学時は頑張って指定校推薦で入学したいと思ってました。
そのために学力が少し下の高校に変更したくらいです。
でも、高校生活が楽しすぎて全然勉強してくれませんでした。
3年時の内申が出て、指定校推薦は諦めるしかありませんでした。
当初考えていた受験方法
まず、共通テストは受験する予定でした。
国公立は学力的に無理だったので、私立の受験に使うつもりでした。
共通テスト利用で3校ほど。
あとは希望する大学の一般で2校ほど。
1校両方受験の予定だったので合わせて4校の受験予定でした。
突然の心変わり
もう一般受験で頑張るという頃になって、周りの指定校推薦の校内選考が始まった頃、やっぱりその楽さに気が付いてしまったらしく、自分の内申でも受けられる受験校を探してきました。
自分で探した本人の希望なので、受け入れました。
その後は推薦の資料集めや面接対策に忙しくして、全く受験勉強をしなかったので、親としてはかなりドキドキしてました。
合格発表
本人は言霊を信じているので、ずっと合格間違いないと言っていました。
親はまあ落ちても仕方ない、最初から一般の予定だったと思ってましたが、全く勉強しなかった2か月を思い出してちょっとイライラしてました。
しかしなんと合格してました。
身の丈よりもちょっといい大学に合格しました。
本当に良かったです。
受験にかかる予定だったお金
最初の予定では15万程度でした。
公募制推薦を決めてからは勉強をしなかったこともあり、専門学校の受験も考えて17万くらいで考えてました。
実際に受験にかかったお金
共通テスト受験料 18,800円
公募制推薦出願料 35,000円
出願手数料 440円
証明写真 1,129円(割引あり)
出願書類送料 830円
その他交通費など
合計 56,199円+その他
お安く済んで助かりました。
その後の入試手続き
長くなってしまったので次回書きたいと思います。
ありがとうございました。
docomoを解約した意外な落とし穴
我が家は最近までdocomoユーザーでした。
夫は20年越えユーザー
私も20年越えユーザー
なので子供達にも小さい頃にキッズケータイを持たせて、家族全員docomoユーザーになりました。
docomoを使ってるなら、やっぱりdポイントは勝手に貯まっていくので、それぞれのケータイ番号に紐付いたdポイントカードを所持。
それをグループ化して、まとめてポイントを使っていました。
dポイントはなかなか貯まりやすいポイントだし、使えるところも結構ある!
ポイント投資にも使えるよ!
我が家のケータイ利用状況
世の中スマホが普及し、ガラケーを持つ人がほとんどいなくなる中、我が家は利用料金を抑えるため
夫 通話専用ガラケー(docomo)、データ専用スマホ(格安SIM)
私 通話専用ガラケー(docomo)、データ専用スマホ(格安SIM)
で運用するようになりました。
子供たちのdポイントカードは解約しても特に問題なく使えてました。
この時の運用金額は5,500円くらいです。
docomoを辞める決断
さらに時は経ち、思い立って
プラス、データ専用格安SIM。
これでスマホの1か月の予算は4,000円くらいになりました。
docomoを辞めようと思った理由
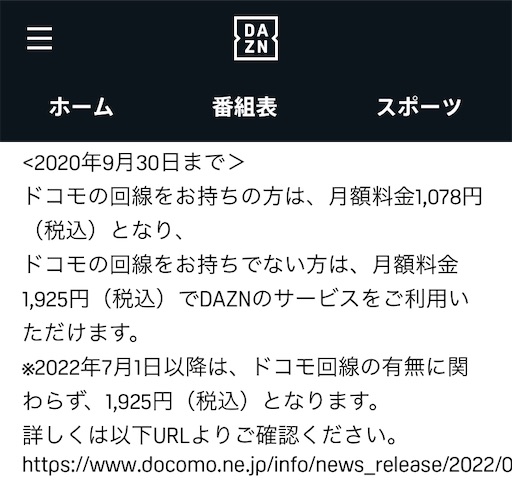
何故docomoをしばらく使っていたかと言うと、DAZN for docomoを利用してたからです。
なのにあれよあれよと利用料金が高くなり、結局2,000円弱になると発表されたところで、色々調べてみたらdocomoユーザー以外でもdアカウントを持っていればDAZN for docomoを利用できて、しかも今の値段が継続って書いてあるのを発見!
結果①
DAZN for docomoは解約になり、?となりました。
なんとMNPしたdアカウントは利用できないそうです。
そのまま使うには差額分払わなくてはならないそうです。
なのでこの時の正解は docomo解約、新規で格安SIMを契約すればよかったようです。って事?かな。
未だ意味不明です。
結果②
そして、これも全く知らなかったのですが、dポイントのグループも勝手に解除され、代表アカウントにポイントは残り、あとは0になりました。
え??
結論
25年弱利用した docomo、全く終わり悪ければ…って感じです。
もう二度とお世話になることはないでしょう。
結果、スマホ料金は4,000円くらいになり、DAZNは1,925円が年払い27,000円になりました。
スマホ料金が年間に18,000円くらい安くなり、DAZNは年間3,900円高くなりました。
差し引き約14,100円安くなりましたが、本当にしこりの残る結果になりました。
